رمزریال همان رمزارز ملی ایران است؟
رمزریال همان رمزارز ملی ایران است؟
در گفتار عمومی این عنوان به کار میرود، اما نام دقیقتر «ریال دیجیتال»، یعنی پول دیجیتال منتشرشده توسط بانک مرکزی است؛ با بیتکوین و سایر رمزارزهای غیرمتمرکز یکسان نیست.
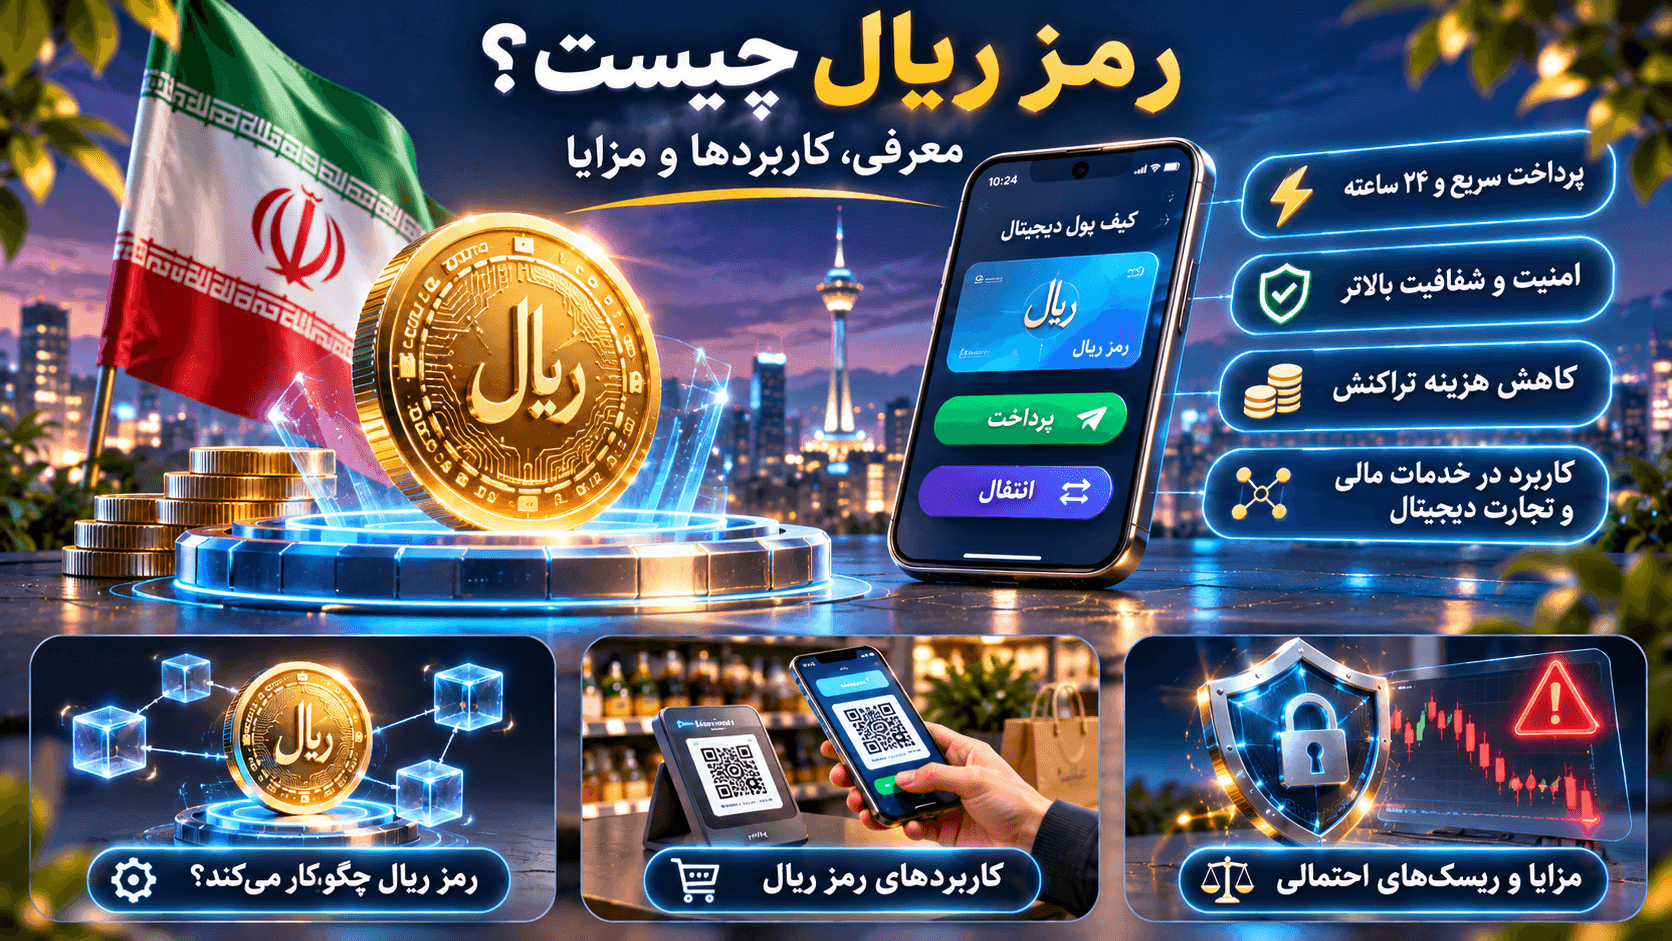
اگر هنگام جستوجوی «رمز ریال چیست» با عبارتهایی مانند «رمزارز ملی»، «ریال دیجیتال» یا حتی «رمز ارزش» روبهرو شدهاید، نخست باید یک تفاوت را بدانید: موضوع، رمزارزی شبیه بیتکوین برای سرمایهگذاری نیست. ریال دیجیتال نسخه دیجیتالی پول رسمی کشور است که انتشار آن در اختیار بانک مرکزی قرار دارد و هدف اعلامشدهاش تسهیل برخی پرداختهای ریالی در چارچوب شبکه بانکی است. داشتن کیف پول ریال دیجیتال نیز بهمعنای داشتن کیف پول رمزارزی روی شبکههای عمومی نیست.
تا تاریخ بازبینی این مقاله، ۱۷ آبان ۱۴۰۵ (۸ نوامبر ۲۰۲۶)، آخرین توضیح رسمی پیداشده از بانک مرکزی همچنان از طراحی و اجرای آزمایشی این طرح سخن میگوید؛ نه عرضه عمومی نامحدود، نه قابلیت معامله آزاد در صرافیها و نه راهاندازی قطعی پرداخت برونمرزی. در ادامه، سازوکار و کاربردهای واقعی، مزایا، محدودیتها و نکاتی را مرور میکنیم که پیش از فعالسازی کیف پول باید بررسی کنید.
در ادبیات رسمی، «ریال دیجیتال» شکل دیجیتالی پول بانک مرکزی (Central Bank Digital Currency یا CBDC) است. همانطور که اسکناسِ ریالی در نظام پولی ایران ارزشی به ریال دارد، ریال دیجیتال نیز با واحد رسمی ریال تعریف میشود. این پول با ثبت و انتقال الکترونیکی در زیرساختی تحت نظارت بانک مرکزی عمل میکند؛ قرار نیست مانند یک رمزارز آزاد در هزاران کیف پول ناشناس و بلاکچین عمومی استخراج شود.
عنوان «رمز ارزش» در برخی مقالههای قدیمی و گزارشهای غیررسمی دیده میشود، اما نام متعارف و مشخص در اطلاعیههای بانک مرکزی «ریال دیجیتال» است. «رمزریال» نیز در زبان رسانهای استفاده میشود. صرف تشابه نام یا دیدن نماد «ریال» روی یک توکن ناشناس، به معنای اصالت و ارتباط با بانک مرکزی نیست.
مرجع انتشار پول دیجیتال بانک مرکزی، خود بانک مرکزی است. بانکها و ارائهدهندگان مجازِ مشارکتکننده ممکن است امکان ساخت و استفاده از کیف پول، احراز هویت، انتقال و دریافت وجه را فراهم کنند؛ اما این نقش توزیع و ارائه خدمت را نباید با حق انتشار مستقل پول اشتباه گرفت. نام بانکهای مشارکتکننده و شرایط دسترسی ممکن است با توسعه پایلوت تغییر کند.
طراحی پروژه از سال ۱۴۰۰ مطرح شد؛ اجرای پیشآزمایشی در ۱۴۰۱ و آزمایش محدود در ۱۴۰۲ گزارش شد. در تیر ۱۴۰۳، مرحله بهرهبرداری عمومی در محدوده جغرافیایی جزیره کیش با مشارکت بانکهای مشخص آغاز شد. این تاریخها را نباید به معنای دسترسی یکسان همه مردم و پذیرندگان سراسر کشور از همان زمان دانست.
در گزارش رسمی روابطعمومی بانک مرکزی درباره سخنان معاون سیاستگذاری پولی در مهر ۱۴۰۵، تجربه ایران با عبارت «طراحی و اجرای آزمایشی ریال دیجیتال» و با اشاره به کیف پول دیجیتال، پرداخت مبتنی بر QR و انتقال میان کیف پولها توصیف شد. این عبارت مبنای وضعیت این مقاله است. تا زمان مشاهده اطلاعیه رسمی تازهتر، ادعای «اجرای سراسری و بدون محدودیت» قابل اتکا نیست.
بله؛ برای نمونه، خبر منتشرشده در آذر ۱۴۰۴ از راهاندازی سرویس ریال دیجیتال در کانالهای بانک دی پس از دریافت مجوزهای لازم حکایت دارد. بااینحال، فعالبودن یک قابلیت در یک بانک، دسترسی همه مشتریان، همه دستگاهها یا همه پذیرندگان را ثابت نمیکند. پیش از اقدام باید فهرست بانکهای فعال و شرایط احراز هویت و پشتیبانی را در همان بانک بررسی کرد.
کارت بانکی خودِ پول نیست؛ ابزاری است برای دسترسی به موجودی حساب و اجرای دستور پرداخت. پول نقدِ فیزیکی بدون تلفن همراه مبادله میشود، درحالیکه ریال دیجیتال از طریق کیف پول و قواعد شبکه مربوط در دسترس قرار میگیرد. در سطح اقتصادی و حقوقی نیز پول صادرشده توسط بانک مرکزی با طلب دارنده حساب از بانک تجاری تفاوتهایی دارد؛ اما جزئیات مسئولیت، بازیابی و خدمات کیف پول تابع مقررات و طراحی اجرایی هر مرحله است.
| ویژگی | اسکناس ریالی | موجودی حساب با کارت | ریال دیجیتال |
|---|---|---|---|
| شکل استفاده | فیزیکی | دستور پرداخت از حساب | انتقال موجودی کیف پول دیجیتال |
| ناشر/تعهد اصلی | بانک مرکزی | موجودی ثبتشده نزد بانک تجاری | بانک مرکزی در قالب CBDC |
| ابزار متداول | اسکناس | کارت یا برنامه بانکی | کیف پول بانکیِ پشتیبانیشده |
| وضعیت استفاده در ۱۴۰۵ | عمومی | عمومی | پایلوت و گسترش مرحلهای |
| ریسک ویژه | سرقت یا مفقودی فیزیکی | اختلال خدمات و سوءاستفاده از حساب | دسترسی، امنیت دستگاه، سازگاری و فرایند بازیابی |
این جدول برای فهم تفاوتهای اصلی است، نه بیان تمامی جزئیات حقوقی. برای مثال، امکانات پرداخت برونخط یا سقف موجودی کیف پول را نمیتوان بدون اطلاعیه همان سرویس، یکسان فرض کرد.
در مدل اعلامشده، کاربر واجد شرایط از طریق ابزار بانکِ مشارکتکننده میتواند کیف پول داشته باشد و طبق دستورالعمل آن، موجودی ریالی را به موجودی قابلاستفاده در کیف تبدیل کند. این فرایند با خرید دارایی سوداگرانه از دفتر سفارش یک صرافی متفاوت است: قرار نیست بهدلیل تقاضای بازار، هر واحد ریال دیجیتال با ارزش اسمی متفاوتی معامله شود.
پس از درخواست پرداخت، سامانه مربوط باید اعتبار کیف پول، موجودی، شرایط پذیرنده و قواعد امنیتی را کنترل کند. سپس انتقال در بستر مجاز ثبت میشود. جزئیات فنی هر نسخه از سامانه، از جمله شیوه نگهداری کلیدها، سطح دسترسی بانک یا نحوه تسویه، نباید از روی تصویرهای تبلیغاتی یا شایعات حدس زده شود.
در سناریوی پرداخت حضوری، پذیرنده میتواند اطلاعات لازم را در قالب کد QR یا ابزار پشتیبانیشده نمایش دهد. خریدار مشخصات گیرنده و مبلغ را کنترل میکند و پرداخت را در کیف پول خود تأیید میکند. در سناریوی انتقال شخصبهشخص، شناسایی درست گیرنده و آدرس/شناسه کیف پول اهمیت بیشتری دارد. این توضیح، مسیر مفهومی است و جای آموزش دکمهبهدکمه برنامه یک بانک خاص را نمیگیرد.
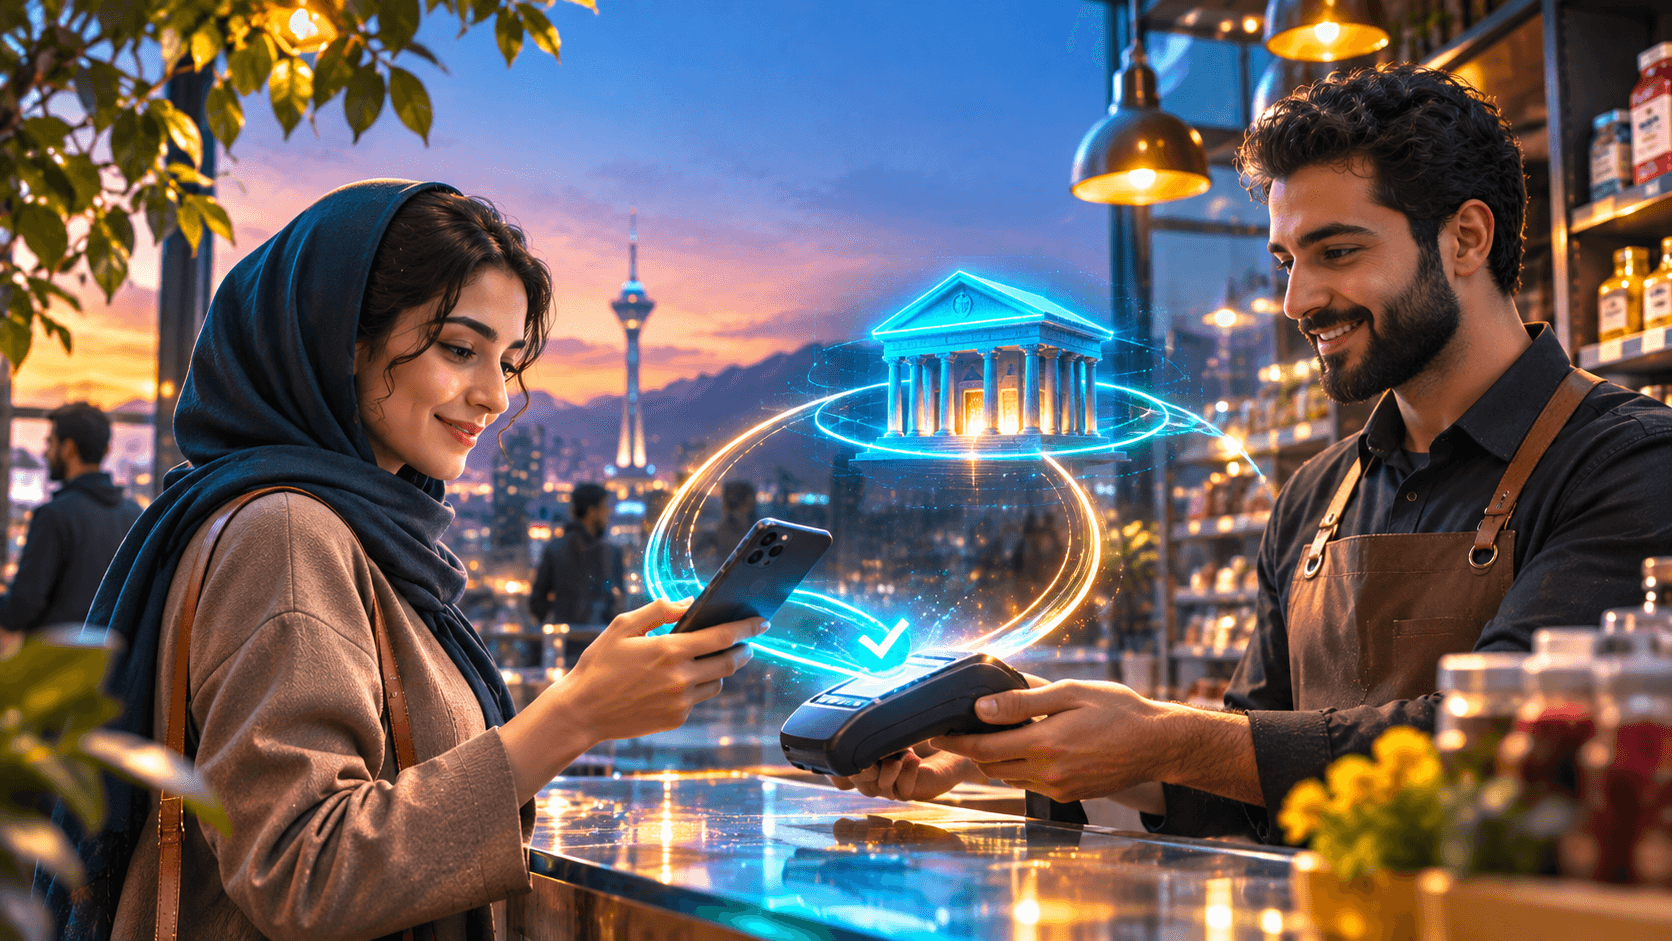
راه ایمن، پیگیری از وبسایت رسمی بانک مشارکتکننده یا کانال پشتیبانی همان بانک است. اگر سرویس در منطقه یا حساب شما فعال باشد، بانک فرایند نصب یا فعالسازی برنامه، احراز هویت، ایجاد کیف پول و شارژ را اعلام میکند. هیچ کیف پول عمومیِ ناشناختهای که صرفاً نام «ریال دیجیتال» را تبلیغ میکند نباید بهعنوان گزینه رسمی پذیرفته شود.
در گزارش بانک دی، ایجاد کیف پول، مشاهده موجودی، انتقال و دریافت وجه و تاریخچه تراکنشها در کانالهای آن بانک توضیح داده شده است. این توصیف به معنی یکسانبودن همه برنامههای بانکی نیست.
مهمترین کاربرد عملی گزارششده، پرداخت ریالی به پذیرندگان فعالِ طرح است. تجربه آزمایشی کیش با محور پذیرش خرید کالا و خدمات شروع شد. برای مشتری، مطلوب این است که فرایند پرداخت ساده و قابل پیگیری باشد؛ برای فروشنده نیز تأیید دریافت وجه و مغایرتگیری روشن اهمیت دارد. پذیرش واقعی به عضویت پذیرنده در سامانه وابسته است.
انتقال مستقیم بین کیف پولهای پشتیبانیشده یکی از قابلیتهای معرفیشده است. «مستقیم» به معنی بدون محدودیت، بدون کنترل هویت یا بدون احتمال خطا نیست. پیش از انتقال باید سازگاری دو کیف پول، شناسه مقصد، حد مجاز و شرایط بازگشت وجه را بررسی کرد.
از نظر طراحی، پرداخت برخی خدمات عمومی و کسبوکاری میتواند از چنین زیرساختی بهره ببرد؛ اما این یک ظرفیت بالقوه است و نباید بهعنوان فهرست قطعی خدماتِ هماکنون فعال بیان شود. هر ادعای پذیرش در دانشگاه، حملونقل یا نهاد دولتی باید به اطلاعیه جداگانه همان پذیرنده مستند باشد.
در شبکهای که فرایند ثبت و تأیید پرداخت آن تعریف شده باشد، امکان تسویه سریعتر یا کاهش برخی مراحل عملیاتی وجود دارد. این مزیت لزوماً در همه شرایط، حتی هنگام اختلال ارتباطی، تضمین نمیشود. تجربه کاربر به پایداری سامانه و کیفیت پشتیبانی وابسته خواهد بود.
پرداختهای روزمره بدون جابهجایی فیزیکی اسکناس میتوانند بخشی از هزینههای حمل، نگهداری و شمارش پول نقد را کم کنند. در عوض، دسترسی به تلفن همراه، آموزش استفاده و امکان بازیابی امن کیف پول اهمیت پیدا میکند. بنابراین موفقیت طرح برای همه گروههای سنی و همه مناطق یکسان و خودکار نیست.
ثبت تراکنشها میتواند رسیدگی به اختلافات و نظارت بر سامانه را آسانتر کند؛ اما از این مزیت نباید نتیجه گرفت که حریم خصوصی کاربر مطلقاً محفوظ یا برعکس، تمام جزئیات هر پرداخت برای عموم آشکار است. سطح دسترسی به دادهها تابع طراحی فنی و قواعد حاکم بر خدمات خواهد بود.
وقتی طرح در مرحله آزمایشی است، ممکن است بانک، منطقه، گروه مشتریان یا دسته پذیرندگان محدود باشد. نبود گزینه فعال در برنامه بانکی شما نشانه خرابی تلفن یا بیاعتباری حساب نیست؛ ممکن است آن بانک یا حساب هنوز در محدوده ارائه خدمت قرار نداشته باشد.
گمشدن تلفن، نصب بدافزار، افشای اطلاعات ورود، فیشینگ یا اسکن QR دستکاریشده از جمله ریسکهای عملیاند. قفل قوی دستگاه، بهروزرسانی سیستمعامل، عدم افشای رمزها و کنترل نام پذیرنده پیش از تأیید پرداخت اقدامات پایهاند. اگر کیف پول مبتنی بر کلید خصوصی باشد، روش نگهداری و بازیابی آن را دقیقاً از ارائهدهنده رسمی بیاموزید.
نباید وعده «پرداخت کاملاً ناشناس» یا «رصد کاملِ همه جزئیات توسط همه نهادها» را بدون سند فنی پذیرفت. کاربران باید بدانند چه دادهای ثبت میشود، در چه شرایطی در اختیار نهادهای مجاز قرار میگیرد، چگونه میتوان خطای تراکنش را پیگیری کرد و در صورت شکایت، مسئول رسیدگی کدام مجموعه است.
کارمزد یا سقف روزانه را از یک خبر قدیمی به همه بانکها و همه سالها تعمیم ندهید. برای مثال، برخی بانکها محدودیتهای مشخص در زمان راهاندازی اعلام کردهاند؛ این محدودیتها با دستور جدید قابل تغییرند. همچنین «پرداخت آفلاین» فقط زمانی باید جزو امکانات فعال شمرده شود که همان ارائهدهنده و بانک مرکزی آن را تأیید کرده باشند.
این سه ابزار گاهی با هم مقایسه میشوند، اما هدف و صادرکننده و ریسک آنها یکسان نیست. بیتکوین دارایی شبکهای عمومی با قیمت متغیر است و تتر استیبلکوینی است که تلاش میکند ارزش خود را نزدیک دلار آمریکا نگه دارد؛ ریال دیجیتال، پول رسمی ریالی در ساختار بانک مرکزی است. نوسان ارزش ریال در برابر کالا یا ارز خارجی، با «ثبات اسمی یک ریال دیجیتال برابر یک ریال» از بین نمیرود.
| معیار | ریال دیجیتال | بیتکوین | تتر |
|---|---|---|---|
| ماهیت | پول دیجیتال بانک مرکزی | دارایی رمزارزی غیرمتمرکز | استیبلکوین وابسته به صادرکننده خصوصی |
| واحد مبنا | ریال | BTC با ارزش بازار متغیر | دلار آمریکا بهعنوان ارزش هدف |
| کاربرد اصلی | پرداخت ریالی در شبکه مجاز | نگهداری یا انتقال دارایی شبکهای | انتقال و نگهداری ارزش دلاری با ریسکهای خاص |
| نوع ریسک | محدودیت دسترسی، عملیاتی، حریم خصوصی و قدرت خرید ریال | نوسان بازار، نگهداری و شبکه | ریسک صادرکننده، شبکه، انحراف از ارزش هدف و دسترسی |
برای فهم بهتر داراییهای قابل معامله، میتوانید راهنماهای خرید بیت کوین و قیمت بیت کوین و همچنین خرید تتر و قیمت تتر را ببینید. این صفحات درباره بازار رمزارزها هستند و به معنی امکان خرید رمزریال در ایران اکسچنج نیستند.
در منابع رسمی بررسیشده، سازوکار ریال دیجیتال در قالب کیف پولها و سامانه پرداخت بانکی توصیف شده، نه توکنی برای معامله آزاد مانند رمزارزهای بازار. پس برای آن نمیتوان صرفاً با دیدن یک نام مشابه روی شبکههای عمومی، آدرس قرارداد خرید پیشنهاد داد. در ایران اکسچنج صفحه خرید یا قیمت اختصاصیِ تأییدشده برای ریال دیجیتال شناسایی نشد. بهتر است مسیر فعالسازی را فقط از بانک مشارکتکننده پیگیری کنید.
در مقابل، فعالیتهای متداول کاربران در ایران اکسچنج و صفحات عمومی خرید ارز دیجیتال و قیمت ارز دیجیتال به داراییهای رمزارزی مربوط است؛ یکسان گرفتن این دو دسته میتواند باعث اشتباه در نوع شبکه و مقصد انتقال شود.
صرف نگهداری ریال دیجیتال سود خودکار یا افزایش قیمت مستقل از ریال ایجاد نمیکند. اگر ارزش واحد پول ملی در برابر کالاها کاهش یابد، قدرت خرید موجودی ریال دیجیتال نیز مانند موجودی نقد ریالی کاهش مییابد. وعده «سود تضمینی رمزریال» یا فروش زودهنگام توکنی با این نام، زنگ خطر سوءاستفاده از شباهت اسمی است.
گفتوگو درباره همکاری نظامهای پرداخت منطقهای یا راهاندازی کریدورهای مالی بهتنهایی نشاندهنده فعالبودن پرداخت فرامرزی با ریال دیجیتال برای همه شهروندان نیست. تا زمان انتشار راهنمای روشن عملیاتی و حقوقی برای مقصد، بانک و پذیرنده مشخص، نباید انتقال خارج از کشور را جزو امکانات موجود تلقی کرد. مقاله قدیمی چنین امکانی را قطعی و بیمحدودیت جلوه میداد؛ این ادعا حذف شده است
ریال دیجیتال تلاشی برای افزودن شکل تازهای از پرداخت به نظام پولی کشور است؛ نه راهی قطعی برای سودآوری، نه جایگزینی تأییدشده برای همه کارتهای بانکی و نه ابزار بیمحدودیتِ انتقال پول به خارج. آخرین شواهد رسمیِ بررسیشده، اجرای آزمایشی و کیف پولهای برخی بانکهای مشارکتکننده را تأیید میکند. نام بانک، دامنه دسترسی، سقف و کارمزد، فرایند تأیید گیرنده، شیوه بازیابی و شرایط رسیدگی به شکایت را قبل از استفاده کنترل کنید.
برای مطالعه زمینه بازار رمزارزها، میتوانید مقاله تتر چیست را با هدف مقایسه بخوانید؛ این مطلب جایگزین اطلاعیه رسمی بانک مرکزی یا مشاوره حقوقی و مالی نیست.
یادآوری: این متن اطلاعرسانی آموزشی است و مجوز، تضمین دسترسی یا توصیه سرمایهگذاری محسوب نمیشود.
در گفتار عمومی این عنوان به کار میرود، اما نام دقیقتر «ریال دیجیتال»، یعنی پول دیجیتال منتشرشده توسط بانک مرکزی است؛ با بیتکوین و سایر رمزارزهای غیرمتمرکز یکسان نیست.
خیر. واحد تعریفشده ریال است؛ یک واحد ریال دیجیتال برابر یک ریال پول رسمی است، نه یک تومان. پیش از واردکردن مبلغ، واحد نمایش در برنامه بانک را بررسی کنید.
منبع رسمی مهر ۱۴۰۵ همچنان از اجرای آزمایشی صحبت میکند. شرایط مشتری، بانک و پذیرنده را باید از کانال رسمی سرویس مربوط استعلام کرد.
از آن نباید بهعنوان توکن آزاد در اتریوم یا ترون یاد کرد. زیرساخت آن تحت نظارت بانک مرکزی است و مشخصات فنی نسخه عملیاتی را باید از مستندات مجاز پی گرفت.
خیر. ریال دیجیتال برای خدمات ریالیِ کیف پول بانکی طراحی شده و خرید رمزارز دیگری پیششرط معرفیشده برای آن نیست.
روش مسدودسازی دسترسی، بازیابی و پیگیری موجودی تابع مقررات بانک ارائهدهنده است. بدون اطلاع از روش رسمی بازیابی، کلید یا رمز ورود را در اختیار اشخاص ناشناس نگذارید.
هزینه و سقف تراکنش در هر مرحله و هر بانک باید از سند فعلی همان سرویس خوانده شود. ادعای رایگانبودن دائمی تمام پرداختها مستند نیست.
نه بهعنوان دارایی مستقل: موجودی آن به واحد ریال سنجیده میشود و همان ریسک کاهش قدرت خرید پول ملی را دارد.
خیر. این پول مانند رمزارز دارای فرایند استخراج رقابتی عمومی و جدول عرضه معدنی نیست. انتشار آن به نظام پولی و تصمیمات بانک مرکزی وابسته است.