کدام کشورها برای احراز هویت بایننس بهتر است ؟
کدام کشورها برای احراز هویت بایننس بهتر است ؟
هلند، فرانسه، انگلستان، ترکیه امارات و… از بهترین کشورها برای احراز هویت در بایننس هستند.
احراز هویت یا KYC در صرافیهای خارجی برای کاربر ایرانی فقط یک مرحله آپلود مدارک نیست؛ مسئله اصلی این است که آیا پلتفرم اصولاً محل اقامت، تابعیت و مدارک واقعی کاربر را میپذیرد یا نه. اگر پاسخ منفی باشد، استفاده از مدارک جعلی، هویت شخص دیگر، شماره تلفن غیرواقعی یا تغییر موقعیت اینترنتی راهحل امنی نیست و میتواند ریسک مسدودشدن حساب و برداشت دارایی را افزایش دهد.
در سال ۲۰۲۶، استانداردهای جهانی مبارزه با پولشویی و تأمین مالی تروریسم همچنان بر Customer Due Diligence، ثبت سوابق و انتقال اطلاعات مبدأ و مقصد تراکنشها تأکید دارند. بنابراین روند کلی بازار به سمت احراز هویت دقیقتر حرکت کرده، نه حذف KYC. در این راهنما توضیح میدهیم KYC چیست، چرا برای کاربران ایرانی حساستر است، چه مدارکی معمولاً بررسی میشود و اگر یک صرافی خارجی ایران را نمیپذیرد چه گزینههای کمریسکتری دارید.
KYC مخفف Know Your Customer به معنی «مشتری خود را بشناس» است. هدف آن این است که ارائهدهنده خدمات مالی بداند چه فردی از حساب استفاده میکند و بتواند ریسکهای مربوط به پولشویی، تأمین مالی فعالیتهای غیرقانونی، تقلب، سرقت هویت و سوءاستفاده از حساب را مدیریت کند.
طبق استانداردهای FATF، ارائهدهندگان خدمات دارایی مجازی باید اقداماتی مشابه سایر مؤسسات مالی انجام دهند؛ از جمله Customer Due Diligence، نگهداری سوابق، گزارش فعالیت مشکوک و در برخی انتقالها دریافت و انتقال اطلاعات مبدأ و ذینفع. برای مرور چارچوب بینالمللی میتوانید راهنمای FATF درباره داراییهای مجازی را مطالعه کنید.
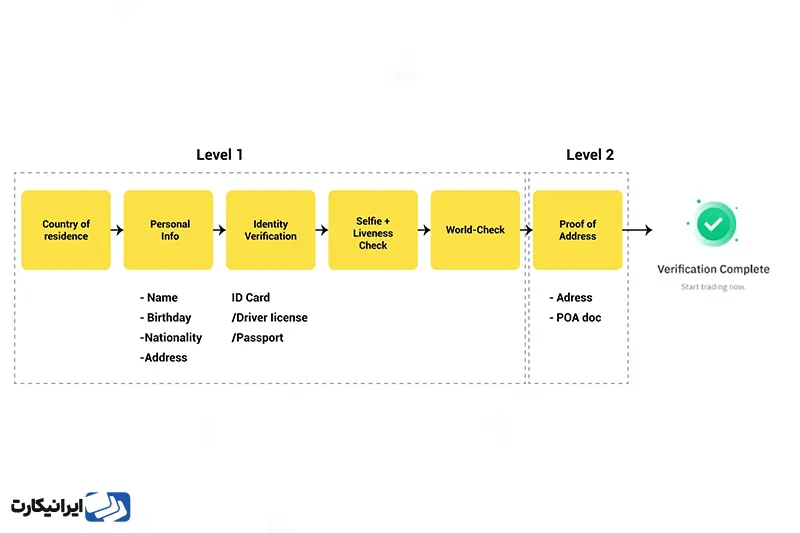
جزئیات هر پلتفرم متفاوت است، اما KYC معمولاً چند مرحله اصلی دارد:
ممکن است یک حساب در ابتدا بدون همه این مراحل فعال شود اما بعداً برای برداشت، افزایش سقف، بازیابی حساب یا بررسی امنیتی نیاز به مدارک بیشتری پیدا کند. به همین دلیل «فعلاً KYC نمیخواهد» معیار مناسبی برای نگهداری سرمایه نیست.
پلتفرمها معمولاً یکی یا چند مدرک هویتی رسمی مانند گذرنامه، کارت ملی یا گواهینامه رانندگی را درخواست میکنند. نوع مدرک قابل قبول به کشور محل اقامت و سیاست همان سرویس بستگی دارد.
برای Proof of Address نیز ممکن است قبض خدماتی، صورتحساب بانکی یا سند رسمی دیگری درخواست شود که نام، آدرس و تاریخ صدور در آن مشخص باشد.
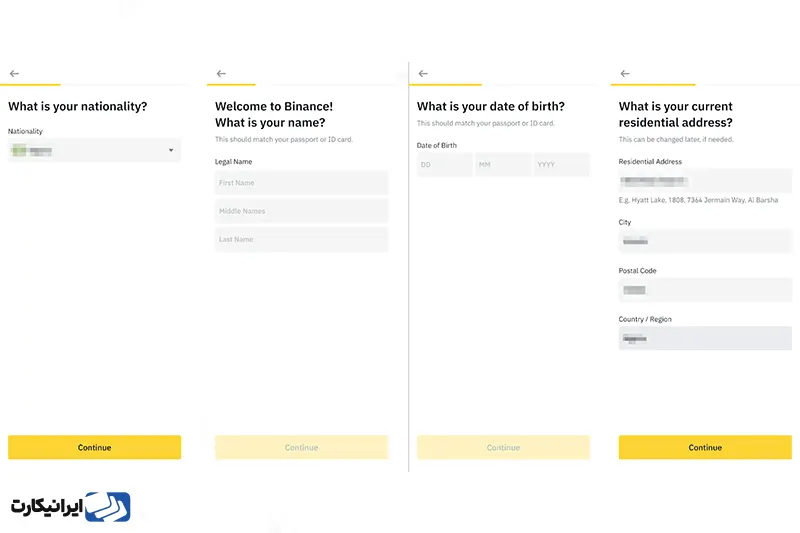
نکته مهم این است که اطلاعات حساب باید با مدارک واقعی سازگار باشند. اختلاف میان نام، کشور، آدرس، مدرک شناسایی و اطلاعات پرداخت میتواند باعث درخواست بررسی بیشتر شود.
فقط اگر واقعاً شرایط هویتی و اقامتی همان کشور را داشته باشد. انتخاب یک کشور صرفاً به این دلیل که مراحل احراز هویت آن آسانتر است، در حالی که کاربر ساکن یا واجد شرایط آن کشور نیست، میتواند ارائه اطلاعات نادرست محسوب شود.
نسخه قدیمی این مقاله کشورهایی را بهعنوان «بهترین کشور برای احراز هویت» معرفی میکرد و پیشنهاد میداد کاربر خود را ساکن کشور دیگری نشان دهد. این راهکار در نسخه ۲۰۲۶ حذف شده است.
سؤال درست این نیست که «کدام کشور را برای KYC انتخاب کنم؟»؛ سؤال درست این است: کدام سرویس با تابعیت، محل اقامت و مدارک واقعی من سازگار است؟
مدارک جعلی فقط یک ریسک فنی نیستند. اگر حساب وارد بررسی دستی شود، کاربر ممکن است نتواند مالکیت هویت ثبتشده را ثابت کند. در نتیجه بازیابی حساب، افزایش سقف برداشت یا پاسخ به درخواستهای Compliance دشوار میشود.
همچنین ممکن است مدارک از سرویسهای نامعتبر خریداری شده باشند و همان هویت به چند نفر فروخته شود. در این حالت حسابها میتوانند به دلیل تشخیص استفاده چندگانه از یک هویت محدود شوند. استفاده از مدرک جعلی یا دستکاریشده، هویت شخص دیگر یا مدرکی که کاربر حق استفاده از آن را ندارد توصیه نمیشود.
حساب وریفایشدهای که به نام فرد دیگری ایجاد شده از نظر مالکیت و بازیابی حساب یک ریسک جدی است. شخصی که هویت اصلی به نام او ثبت شده ممکن است بتواند در فرایند بازیابی، کنترل حساب را پس بگیرد.
همچنین تغییر دستگاه، ایمیل، رمز عبور، روش پرداخت یا الگوی ورود میتواند باعث بررسی مجدد شود. در آن زمان کاربر واقعی حساب ممکن است نتواند مدارک صاحب هویت ثبتشده را ارائه کند. بنابراین خرید حساب وریفایشده راهحل پایدار برای مشکل KYC نیست.
اگر حساب عملاً متعلق به شخص دیگری باشد، دارایی و دسترسی نیز از نظر پلتفرم ممکن است به همان فرد نسبت داده شود. استفاده از مدرک شخص ثالث برای ساخت حسابی که شخص دیگری کنترل میکند میتواند با شرایط استفاده سرویس تعارض داشته باشد.
اگر فردی خارج از ایران خودش کاربر قانونی یک سرویس است، حساب باید تحت کنترل و مسئولیت همان فرد باقی بماند. استفاده از هویت او برای دورزدن محدودیت حساب شخص دیگری راهحل کمریسکی نیست.
خیر. IP فقط یکی از دادههای بررسی حساب است. کشور محل اقامت، مدرک هویتی، شماره تماس، دستگاه، اطلاعات پرداخت، رفتار ورود و سایر دادههای امنیتی نیز میتوانند بررسی شوند.
اگر Terms of Service یک پلتفرم محل اقامت شما را نمیپذیرد، تغییر آدرس اینترنتی وضعیت قراردادی حساب را عوض نمیکند. نسخه قدیمی مقاله روشهایی برای پنهانکردن موقعیت واقعی کاربر پیشنهاد میکرد؛ این راهنما در نسخه جدید حذف شده است.
دسترسی کاربران ایرانی به بعضی خدمات مالی بینالمللی میتواند تحت تأثیر تحریمها، سیاستهای Compliance و شرایط استفاده خود پلتفرم قرار گیرد. حتی اگر ثبتنام فنی ممکن باشد، این موضوع به معنی پذیرفتهشدن محل اقامت کاربر در Terms نیست.
FATF در گزارش ژوئن ۲۰۲۶ همچنان ایران را در فهرست High-Risk Jurisdictions Subject to a Call for Action قرار داده و بر تقویت رژیم Customer Due Diligence و اطلاعات کامل فرستنده و گیرنده تأکید کرده است. این وضعیت میتواند باعث سختگیری بیشتر ارائهدهندگان مالی بینالمللی شود. مرجع رسمی را میتوانید در گزارش FATF ژوئن ۲۰۲۶ ببینید.
در چارچوب جدید کارگزاران رمزپول در ایران، فعالیت ارائهدهندگان داخلی در قالب مجوز، الزامات نظارتی و وظایف مشخص تعریف شده است. این جهتگیری با روند جهانی به سمت شناسایی مشتری و کنترل ریسک مالی همراستاست.
برای کاربر ایرانی، مزیت عملی سرویس داخلی این است که احراز هویت با مدارک واقعی داخلی انجام میشود و نیازی به معرفی کشور یا هویت غیرواقعی ندارد. با این حال، امنیت، نقدشوندگی، کارمزد، برداشت و وضعیت مقرراتی هر پلتفرم باید جداگانه بررسی شود. اگر هدف شما انتخاب یک بستر داخلی است، راهنمای انتخاب صرافی ارز دیجیتال برای ایرانیان معیارهای لازم را توضیح میدهد.
بهترین گزینه این است که از سرویسی استفاده کنید که با هویت واقعی شما سازگار باشد. اگر یک پلتفرم صریحاً محل اقامت شما را نمیپذیرد، ایجاد حساب با اطلاعات غیرواقعی ریسک دارایی را افزایش میدهد.
بسته به نیاز شما چند مسیر وجود دارد:
برای سناریوی مهاجرت از یک پلتفرم خارجی، مقاله جایگزین صرافی خارجی برای کاربران ایرانی چکلیست انتقال و کاهش ریسک را توضیح میدهد.
اگر پلتفرم درخواست Verification یا Compliance Review داده است، بهترین کار استفاده از مسیر رسمی خود سرویس است. اطلاعاتی که ارائه میکنید باید واقعی، قابل اثبات و متعلق به خودتان باشند.
اگر امکان ارائه مدرک قابل قبول ندارید، از پشتیبانی درباره گزینههای برداشت، محدودسازی حساب یا بستن حساب سؤال کنید. نباید برای عبور از Review مدارک دستکاریشده، حساب شخص دیگر یا اطلاعات ساختگی ارسال کنید.
در بررسیهای تکمیلی ممکن است سرویس درباره منبع وجوه سؤال کند. Source of Funds به این معناست که سرمایه موجود در حساب از کجا آمده است؛ برای مثال درآمد، فروش دارایی، انتقال از حساب دیگر یا فعالیت تجاری.
پلتفرم ممکن است مدارکی مانند صورتحساب بانکی، تاریخچه تراکنش یا اسناد مرتبط با درآمد را درخواست کند. هدف این مرحله بررسی سازگاری حجم فعالیت با اطلاعات حساب و الزامات AML است.
Proof of Address مدرکی است که محل اقامت فعلی کاربر را نشان میدهد. بسته به پلتفرم میتواند قبض خدماتی، صورتحساب بانک، نامه رسمی دولتی یا سند دیگری باشد. آدرس ثبتشده در حساب باید با مدرک ارائهشده سازگار باشد. ارائه آدرس صوری یا سند متعلق به فرد دیگر میتواند در بررسیهای بعدی مشکل ایجاد کند.
Travel Rule به الزامات جمعآوری و انتقال برخی اطلاعات فرستنده و گیرنده در انتقالات دارایی مجازی مربوط میشود. اجرای آن در کشورهای مختلف یکسان نیست، اما روند جهانی به سمت شفافیت بیشتر انتقالات میان VASPها حرکت کرده است.
FATF در گزارش ۲۰۲۶ اعلام کرده بخش بزرگی از حوزههای قضایی مورد بررسی، قانون مربوط به Travel Rule را تصویب کردهاند یا در مسیر اجرای آن هستند. در نتیجه ممکن است هنگام انتقال بین پلتفرمها اطلاعات بیشتری درباره مبدا یا مقصد درخواست شود.
خیر. KYC ابزار شناسایی مشتری و مدیریت Compliance است، نه جایگزین امنیت حساب. حتی یک حساب کاملاً احرازشده میتواند با فیشینگ، سرقت رمز عبور یا دسترسی غیرمجاز آسیب ببیند. برای امنیت بیشتر باید 2FA، رمز منحصربهفرد، تأیید برداشت، کنترل نشستهای فعال و محدودکردن دسترسی API را نیز جدی بگیرید.
KYC بخشی از چارچوب بزرگتر AML یا Anti-Money Laundering است. KYC روی شناسایی مشتری و راستیآزمایی اطلاعات او تمرکز دارد، در حالی که AML مجموعه گستردهتری از کنترلهاست؛ مانند پایش تراکنش، ارزیابی ریسک، ثبت سوابق و گزارش فعالیت مشکوک.
به همین دلیل ممکن است کاربری KYC را با موفقیت تکمیل کرده باشد اما بعداً برای یک تراکنش بزرگ یا الگوی غیرمعمول دوباره وارد بررسی Compliance شود. احراز هویت یکبار برای همیشه به معنی پایان همه بررسیهای بعدی نیست.
بعضی پلتفرمها پس از تغییر آدرس، انقضای مدرک هویتی، افزایش سطح فعالیت یا تغییر الزامات قانونی دوباره مدارک درخواست میکنند. این فرایند Re-verification یا احراز هویت مجدد نامیده میشود.
کاربری که از ابتدا اطلاعات واقعی ثبت کرده معمولاً مسیر روشنتری برای این مرحله دارد. در مقابل، اگر کشور، آدرس یا هویت اولیه واقعی نباشد، احراز هویت مجدد میتواند باعث اختلاف میان اطلاعات قدیمی و مدارک جدید شود.
یکی از اشتباهات رایج این است که کاربر ابتدا سرمایه قابل توجهی وارد حساب میکند و بعد متوجه میشود برای برداشت یا افزایش سقف باید مدرکی ارائه دهد که در اختیار ندارد.
اگر سرویس برای شما مناسب است، بهتر است قبل از واریز مبلغ جدی، شرایط Verification و برداشت را کامل بخوانید و مطمئن شوید میتوانید همه مدارک لازم را با اطلاعات واقعی ارائه کنید. این کار ریسک گیرکردن دارایی در مرحله بررسی را کاهش میدهد.
هیچ فرایند استاندارد احراز هویت نباید از شما Seed Phrase، Private Key یا رمز کیف پول بخواهد. درخواست انتقال دارایی به یک «کیف پول تأیید» نیز بخشی از KYC استاندارد نیست.
اگر فردی در پیامرسان یا شبکه اجتماعی ادعا کرد برای بازکردن حساب باید رمزارز به آدرس مشخصی ارسال کنید یا عبارت بازیابی را ارائه دهید، احتمال کلاهبرداری بالاست.
راه درست احراز هویت این است که حساب با هویت واقعی، مدارک واقعی و محل اقامت واقعی ساخته شود. اگر یک سرویس خارجی این شرایط را برای کاربر ایرانی نمیپذیرد، مدارک جعلی، خرید حساب وریفایشده یا پنهانکردن موقعیت راهحل پایدار نیست.
برای کاربر ایرانی، انتخاب بستری که احراز هویت واقعی را میپذیرد از تلاش برای عبور از محدودیت یک سرویس خارجی کمریسکتر است. برای مشاهده بازار میتوانید صفحه قیمت ارزهای دیجیتال و برای مسیر عمومی خرید صفحه خرید ارز دیجیتال را بررسی کنید. ایران اکسچنج نیز بهعنوان صرافی ارز دیجیتال از مسیر احراز هویت داخلی و هویت واقعی کاربران فعالیت میکند.
هلند، فرانسه، انگلستان، ترکیه امارات و… از بهترین کشورها برای احراز هویت در بایننس هستند.
اگر قصد دارید تریدینگ در بایننس را امنتر انجام دهید، تهیه آیپی ثابت پیشنهاد میشود. استفاده از آیپی ثابت باعث میشود که آدرس ورودی شما در هر بار وارد شدن به حساب بایننس تغییر نکند، و این امر امنیت سرمایه و حساب کاربری شما را در این صرافی افزایش میدهد.